本記事は、筆者が独自に作成した解答・解説です。
統計検定の問題は、当サイトでは掲載していません。
統計検定の問題や公式の解説は、公式問題集をご参照ください。
『統計検定1級 公式問題集[2022~2024年]』をAmazonで見る
- 本記事は、統計検定の公式の解答・解説ではありません。
- 内容の正確性には配慮していますが、誤りが含まれている場合があります。
- 統計検定®は一般財団法人統計質保証推進協会の登録商標です。
解答
[1]
偏相関係数の式に代入すると、
\[ \begin{aligned} r_{XY\mid W} &=\frac{r_{XY}-r_{XW}r_{YW}}{\sqrt{1-r_{XW}^{2}}\sqrt{1-r_{YW}^{2}}} \\ &=\frac{0.72-0.9\times0.8}{\sqrt{1-0.9^{2}}\sqrt{1-0.8^{2}}} \\ &=0 \end{aligned} \]
\(X\)と\(Y\)の間には正の相関があり、\(X\)と\(W\)、\(Y\)と\(W\)の間にも強い正の相関がある。 このことから、\(X\)と\(Y\)には、\(W\)が大きく関係している可能性がある。 一方、\(X\)と\(Y\)の偏相関係数は0であるため、\(W\)との線形な関係を取り除いた残差間の相関は0となる。
[2]
[2-1]
問題文より\(E_1\)と\(W\)は独立であるから、\(E_1\)と\(W\)の共分散は
\[ \operatorname{Cov}(W,E_1)=0 \]
したがって、
\[ \begin{aligned} \operatorname{Var}(X)&=\operatorname{Var}(r_{XW}W+E_1) \\ &=r_{XW}^2\operatorname{Var}(W)+2r_{XW}\operatorname{Cov}(W,E_1)+\operatorname{Var}(E_1) \\ &=r_{XW}^2\operatorname{Var}(W)+\operatorname{Var}(E_1) \end{aligned} \]
ここで、\(X\)と\(W\)はともに分散1に標準化されているので、
\[ 1=r_{XW}^2+\operatorname{Var}(E_1) \]
より、
\[ \operatorname{Var}(E_1)=1-r_{XW}^2=1-0.9^2=0.19 \]
同様にして、\(E_2\)の分散についても求められる。 問題文より\(E_2\)と\(W\)も独立であるから、\(E_2\)と\(W\)の共分散は
\[ \operatorname{Cov}(W,E_2)=0 \]
したがって、
\[ \begin{aligned} \operatorname{Var}(Y)&=\operatorname{Var}(r_{YW}W+E_2) \\ &=r_{YW}^2\operatorname{Var}(W)+2r_{YW}\operatorname{Cov}(W,E_2)+\operatorname{Var}(E_2) \\ &=r_{YW}^2\operatorname{Var}(W)+\operatorname{Var}(E_2) \end{aligned} \]
ここで、\(Y\)と\(W\)はともに分散1に標準化されているので、
\[ 1=r_{YW}^2+\operatorname{Var}(E_2) \]
より、
\[ \operatorname{Var}(E_2)=1-r_{YW}^2=1-0.8^2=0.36 \]
[2-2]
\(X=r_{XW}W+E_1\)、\(Y=r_{YW}W+E_2\)より、\(X\)と\(Y\)の共分散は次のように表せる。
\[ \begin{aligned} \operatorname{Cov}(X,Y)&=\operatorname{Cov}(r_{XW}W+E_1,\;r_{YW}W+E_2) \\ &=r_{XW}r_{YW}\operatorname{Var}(W)+r_{XW}\operatorname{Cov}(W,E_2) \\ &\qquad+r_{YW}\operatorname{Cov}(W,E_1)+\operatorname{Cov}(E_1,E_2) \end{aligned} \]
ここで、\(X\)と\(Y\)は標準化されているので、\(X\)と\(Y\)の相関係数は
\[ \begin{aligned} \operatorname{Cor}(X,Y)&=\frac{\operatorname{Cov}(X,Y)}{\sqrt{\operatorname{Var}(X)}\sqrt{\operatorname{Var}(Y)}} \\ &=\operatorname{Cov}(X,Y) \end{aligned} \]
したがって、
\[ \operatorname{Cov}(X,Y)=r_{XY} \]
また、\(W\)も標準化されているので、
\[ \operatorname{Var}(W)=1 \]
さらに、問題文より\(E_1,E_2\)はそれぞれ\(W\)と独立であるから、
\[ \operatorname{Cov}(W,E_1)=\operatorname{Cov}(W,E_2)=0 \]
以上より、
\[ \operatorname{Cov}(E_1,E_2)=r_{XY}-r_{XW}r_{YW} \]
よって、
\[ \begin{aligned} \operatorname{Cor}(E_1,E_2)&=\frac{\operatorname{Cov}(E_1,E_2)}{\sqrt{\operatorname{Var}(E_1)}\sqrt{\operatorname{Var}(E_2)}} \\ &=\frac{r_{XY}-r_{XW}r_{YW}}{\sqrt{1-r_{XW}^{2}}\sqrt{1-r_{YW}^{2}}} \\ &=r_{XY\mid W} \end{aligned} \]
[3]
ここでは、標本に対する回帰係数の推定ではなく、確率変数のもとでの回帰を考える。
まず、\(Y\)を\(X\)で回帰したときの回帰係数\(a\)を求める。 \(X,Y\)は標準化されているため平均は0であり、母集団における最小二乗法では、
\[ \operatorname{E}\left[(Y-aX)^2\right] \]
を最小にする\(a\)を求めればよい。
平均が0であることから、
\[ \operatorname{E}\left[(Y-aX)^2\right]=\operatorname{Var}(Y-aX) \]
である。 したがって、
\[ \begin{aligned} \operatorname{Var}(Y-aX)&=\operatorname{Var}(Y)+a^2\operatorname{Var}(X)-2a\operatorname{Cov}(X,Y) \\ &=1+a^2-2ar_{XY} \end{aligned} \]
これを\(a\)について最小化するために微分すると、
\[ 2a-2r_{XY}=0 \]
となるので、
\[ a=r_{XY}=0.72 \]
次に、\(Y\)を\(X,W\)で回帰したときの回帰係数\(b_1,b_2\)を求める。
母集団における最小二乗法では、
\[ \operatorname{E}\left[(Y-b_1X-b_2W)^2\right] \]
を最小にする\(b_1,b_2\)を求めればよい。
\(X,Y,W\)は標準化されているので、
\[ \begin{aligned} &\operatorname{E}\left[(Y-b_1X-b_2W)^2\right] \\ &\quad=\operatorname{Var}(Y-b_1X-b_2W) \\ &\quad=1+b_1^2+b_2^2+2b_1b_2r_{XW}-2b_1r_{XY}-2b_2r_{YW} \end{aligned} \]
これを\(b_1,b_2\)についてそれぞれ偏微分すると、
\[ \frac{\partial}{\partial b_1}\operatorname{E}\left[(Y-b_1X-b_2W)^2\right]=2b_1+2b_2r_{XW}-2r_{XY}=0 \]
\[ \frac{\partial}{\partial b_2}\operatorname{E}\left[(Y-b_1X-b_2W)^2\right]=2b_2+2b_1r_{XW}-2r_{YW}=0 \]
したがって、
\[ \begin{cases} b_1 + r_{XW}b_2 = r_{XY} \\ r_{XW}b_1 + b_2 = r_{YW} \end{cases} \]
これを行列で表すと、
\[ \begin{pmatrix} 1 & r_{XW} \\ r_{XW} & 1 \end{pmatrix} \begin{pmatrix} b_1 \\ b_2 \end{pmatrix} = \begin{pmatrix} r_{XY} \\ r_{YW} \end{pmatrix} \]
したがって、
\[ \begin{aligned} \begin{pmatrix} b_1 \\ b_2 \end{pmatrix} &= \begin{pmatrix} 1 & r_{XW} \\ r_{XW} & 1 \end{pmatrix}^{-1} \begin{pmatrix} r_{XY} \\ r_{YW} \end{pmatrix} \\ &= \frac{1}{1-r_{XW}^2} \begin{pmatrix} 1 & -r_{XW} \\ -r_{XW} & 1 \end{pmatrix} \begin{pmatrix} r_{XY} \\ r_{YW} \end{pmatrix} \end{aligned} \]
よって、
\[ \begin{aligned} b_1 &= \frac{r_{XY}-r_{XW}r_{YW}}{1-r_{XW}^2} \\ &= \frac{0.72-0.9\times0.8}{1-0.9^2} \\ &= 0 \end{aligned} \]
また、
\[ \begin{aligned} b_2 &= \frac{r_{YW}-r_{XW}r_{XY}}{1-r_{XW}^2} \\ &= \frac{0.8-0.9\times0.72}{1-0.9^2} \\ &= 0.8 \end{aligned} \]
以上より、
\[ a=0.72, \qquad b_1=0, \qquad b_2=0.8 \]
[4]
[4-1]
ここで、\(T_A=X_A+Y_A\)であり、問題文より
\[ \operatorname{Cor}(X_A,Y_A)=r_{XY\mid W}=0 \]
である。
このとき、\(T_A\)と\(X_A\)の相関係数は、
\[ \operatorname{Cor}(T_A,X_A)=\frac{\operatorname{Cov}(T_A,X_A)}{\sqrt{\operatorname{Var}(T_A)}\sqrt{\operatorname{Var}(X_A)}} \]
である。
まず、
\[ \begin{aligned} \operatorname{Cov}(T_A,X_A)&=\operatorname{Cov}(X_A+Y_A,X_A) \\ &=\operatorname{Var}(X_A)+\operatorname{Cov}(Y_A,X_A) \\ &=1+0 \\ &=1 \end{aligned} \]
また、
\[ \begin{aligned} \operatorname{Var}(T_A)&=\operatorname{Var}(X_A+Y_A) \\ &=\operatorname{Var}(X_A)+\operatorname{Var}(Y_A)+2\operatorname{Cov}(X_A,Y_A) \\ &=1+1+0 \\ &=2 \end{aligned} \]
したがって、
\[ \begin{aligned} \operatorname{Cor}(T_A,X_A)&=\frac{1}{\sqrt{2}\sqrt{1}} \\ &=\frac{1}{\sqrt{2}} \\ &=\frac{\sqrt{2}}{2} \\ &\approx 0.707 \end{aligned} \]
同様にして、
\[ \operatorname{Cor}(T_A,Y_A)=\frac{\sqrt{2}}{2} \approx 0.707 \]
[4-2]
\(T_A\)で合否を決める。 例えば、\(T_A\ge C\)なら合格、\(T_A<C\)なら不合格とする。 ここで、
\[ T_A=X_A+Y_A\ge C \]
より、
\[ Y_A\ge -X_A+C \]
したがって、合否の境界は
\[ Y_A=-X_A+C \]
であり、この直線の上側に合格者の得点が分布することになる。
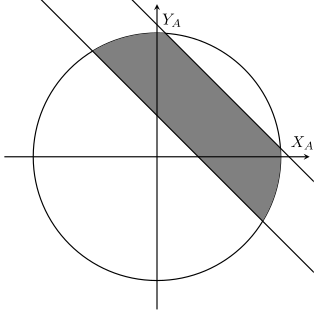
一方、実際の入学者について考えると、\(T_A\)が高い受験生ほど、より偏差値の高い他大学に入学する可能性がある。 そのため、直線の上側のうち、合計点が非常に高い部分では、実際の入学者が少なくなる可能性がある。
例えば、実際の入学者は
\[ C\le X_A+Y_A\le C' \]
のような範囲に多く分布すると考えられる。
このような場合には、実際の入学者における\(X_A\)と\(Y_A\)の間に負の相関が現れることがある。
このとき、得点分布のイメージを図示すると次のようになる。